Przewodnik po fakturach KSeF w firmie handlowej
Faktura wystawiona w systemie sprzedażowym, wysłana e-mailem i ręcznie wprowadzona do księgowości to proces, który przy KSeF przestaje być wystarczający. Przewodnik po fakturach KSeF warto potraktować nie jako instrukcję obsługi kolejnego portalu, lecz jako punkt wyjścia do uporządkowania przepływu danych między sprzedażą, magazynem, ERP, księgowością i płatnościami.
Dla firm handlowych, produkcyjnych oraz e-commerce najważniejsze pytanie nie brzmi: czy KSeF działa? Brzmi: czy dokument trafia do KSeF z właściwymi danymi, we właściwym momencie i bez angażowania pracownika w poprawianie informacji, które system powinien pobrać automatycznie.
Przewodnik po fakturach KSeF: od dokumentu do obiegu danych
Krajowy System e-Faktur przyjmuje faktury ustrukturyzowane w określonym formacie XML. Dokument przygotowany w ERP lub aplikacji sprzedażowej jest przesyłany do systemu, gdzie przechodzi walidację. Po prawidłowym przyjęciu otrzymuje numer KSeF oraz Urzędowe Poświadczenie Odbioru. To nie jest jedynie techniczna zmiana kanału wysyłki. Zmienia się moment wystawienia, sposób potwierdzania obiegu dokumentu i zakres danych, które muszą być dostępne w systemie źródłowym.
W trybie online fakturę uznaje się za wystawioną w dniu jej przesłania do KSeF. Nabywca co do zasady otrzymuje ją w momencie przydzielenia numeru KSeF. Oznacza to, że data wygenerowania wydruku lub pliku PDF w systemie handlowym nie może być traktowana jako jedyne potwierdzenie realizacji procesu.
Dla przedsiębiorstwa istotne są trzy warstwy pracy z dokumentem. Pierwsza to dane operacyjne: kontrahent, pozycje, ilości, ceny, stawki VAT, zamówienie, wydanie magazynowe. Druga to dokument księgowy w strukturze wymaganej przez KSeF. Trzecia obejmuje statusy: wysłano, przyjęto, odrzucono, nadano numer KSeF, wymaga korekty. Dopiero połączenie tych warstw daje zespołowi realną kontrolę.
Kogo i od kiedy obejmuje obowiązek
W 2026 roku obowiązek korzystania z KSeF został wdrożony etapowo. Od 1 lutego objął podatników, których wartość sprzedaży wraz z VAT przekroczyła 200 mln zł w 2024 roku. Od 1 kwietnia obowiązek dotyczy pozostałych przedsiębiorców. Przepisy przewidują wyjątki i rozwiązania przejściowe, dlatego konkretną sytuację firmy należy oceniać z uwzględnieniem rodzaju transakcji, statusu podatnika oraz aktualnego brzmienia regulacji.
Nie warto jednak odkładać przygotowania procesu tylko dlatego, że firma korzysta z wyjątku lub czasowego uproszczenia. Kontrahenci objęci KSeF już przekazują dokumenty przez system, a dział księgowy potrzebuje sprawnego odbioru i rejestracji faktur zakupowych. KSeF wpływa więc na organizację pracy także wtedy, gdy przedsiębiorstwo nie wysyła jeszcze wszystkich dokumentów w tym kanale.
Co należy uporządkować przed integracją
Najwięcej błędów nie wynika z samego połączenia z KSeF, ale z danych w kartotekach i ze źle zdefiniowanych wyjątków. Jeśli w bazie występują zdublowani kontrahenci, niepełne adresy, nieaktualne numery NIP lub dowolnie wpisywane opisy towarów, automatyzacja jedynie szybciej przekaże problem do kolejnego etapu.
W firmie pracującej na WAPRO Mag lub innym systemie ERP warto przeanalizować przede wszystkim sposób tworzenia dokumentów sprzedażowych. Trzeba ustalić, kto zatwierdza fakturę, czy korekty powstają na podstawie dokumentu źródłowego, jak rozliczane są zaliczki oraz skąd pochodzą dane dotyczące odbiorcy i dostawy. W e-commerce należy dodatkowo sprawdzić, czy integracja z platformą sklepową albo BaseLinkerem przekazuje poprawne dane nabywcy do ERP.
Równie ważne jest rozdzielenie statusu handlowego od statusu KSeF. Zamówienie może zostać zrealizowane magazynowo, ale faktura może nadal oczekiwać na wysyłkę, zostać odrzucona albo wymagać korekty. Pracownik sprzedaży, księgowości i obsługi klienta powinni widzieć ten sam aktualny status, choć każdy z tych działów wykorzystuje go w innym celu.
Integracja KSeF z ERP zamiast pracy na kilku ekranach
Ręczne wystawianie faktur w bezpłatnej aplikacji rządowej może wystarczyć przy niewielkiej liczbie dokumentów i prostych transakcjach. W firmie obsługującej zamówienia z wielu kanałów sprzedaży szybko powoduje jednak podwójne wprowadzanie danych. Pracownik najpierw przygotowuje dokument w ERP, potem przepisuje go do innego środowiska, a na końcu musi odnotować numer KSeF oraz sprawdzić wynik wysyłki.
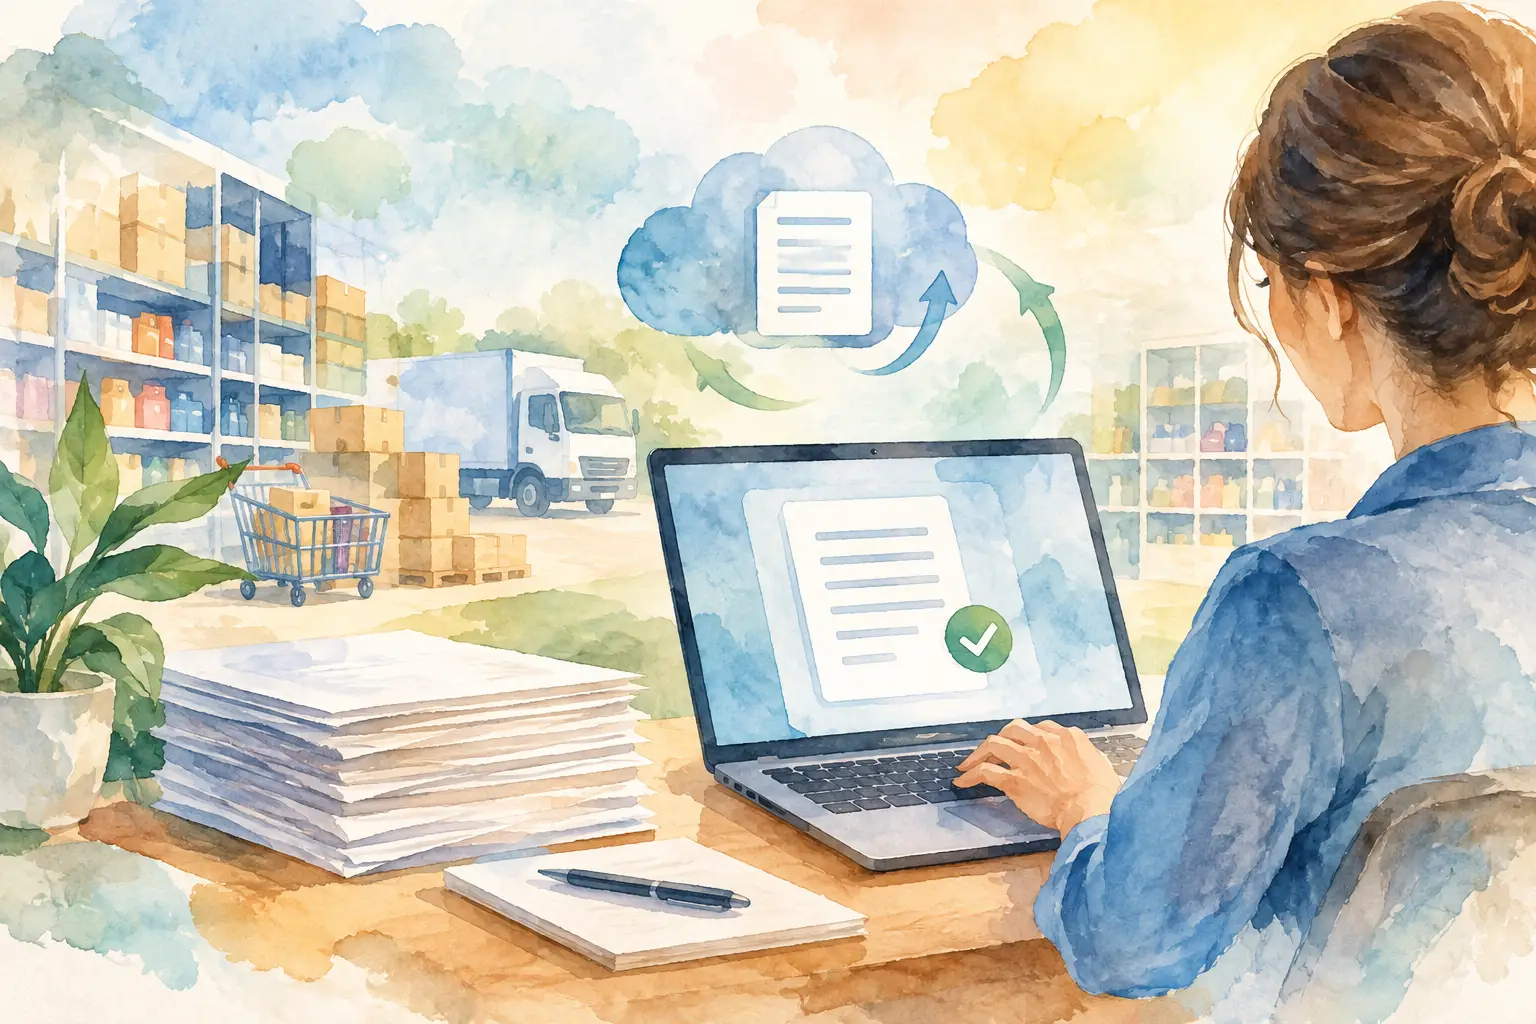
Integracja powinna przekazywać fakturę z systemu ERP do KSeF bez ręcznego przepisywania, odbierać numer KSeF i UPO, a następnie zapisywać te informacje przy dokumencie źródłowym. Dzięki temu użytkownik może sprawdzić historię bez szukania potwierdzeń w skrzynce e-mail, na dysku lub w portalu. W praktyce warto także automatycznie pobierać faktury zakupowe, przypisywać je do kontrahentów i kierować do dalszej dekretacji lub akceptacji.
Nie każda firma potrzebuje identycznego modelu. Przedsiębiorstwo z jedną sprzedażą krajową może wysyłać dokumenty niemal od razu po zatwierdzeniu. Dystrybutor z rozbudowanym procesem wydania towaru będzie zwykle potrzebował mechanizmu, który blokuje fakturowanie do czasu potwierdzenia realizacji. Producent może wymagać powiązania faktury z etapem produkcji, partią lub zamówieniem klienta. Integracja ma odzwierciedlać proces operacyjny, a nie zmuszać zespół do obchodzenia ograniczeń systemu.
Faktury odrzucone i korekty wymagają procedury
Odrzucenie faktury przez KSeF nie powinno kończyć się komunikatem technicznym widocznym wyłącznie dla administratora. Potrzebny jest czytelny mechanizm obsługi: system rejestruje błąd, wskazuje dokument, przekazuje zadanie właściwej osobie i pozwala po poprawie ponowić wysyłkę. Inaczej dokument może pozostać poza obiegiem, choć magazyn wydał towar, a klient oczekuje faktury.
Korekty również wymagają dyscypliny danych. Jeżeli przyczyną jest błąd ceny, ilości lub stawki VAT, użytkownik powinien wystawić korektę na podstawie dokumentu pierwotnego, zachowując pełną historię operacji. Korekta nie może prowadzić do sytuacji, w której sprzedaż, księgowość i magazyn operują trzema różnymi wersjami tej samej transakcji.
Warto zdefiniować właścicieli procesu. Sprzedaż odpowiada za kompletność danych handlowych, księgowość za zasady podatkowe, a IT lub partner wdrożeniowy za dostęp, konfigurację i monitoring integracji. Taki podział nie tworzy dodatkowej biurokracji – skraca czas usuwania błędów, ponieważ wiadomo, kto podejmuje decyzję na danym etapie.
Tryby awaryjne bez chaosu w dokumentach
Awaria połączenia, niedostępność systemu lub problem po stronie KSeF nie zwalniają firmy z konieczności kontrolowania dokumentów. Przepisy przewidują tryby działania w określonych sytuacjach, lecz z perspektywy operacyjnej najważniejsze jest przygotowanie jasnej procedury: kiedy dokument może zostać wystawiony poza zwykłym trybem, kto zatwierdza użycie procedury oraz kto kontroluje późniejsze przekazanie faktury do KSeF w wymaganym terminie.
System ERP powinien oznaczać takie dokumenty odrębnym statusem. Po przywróceniu komunikacji należy wykonać kontrolę kolejki wysyłkowej i potwierdzić, że każda faktura otrzymała wymagane poświadczenie. Sam wydruk PDF może być użyteczny dla klienta lub kierowcy, ale nie zastępuje kontroli statusu dokumentu w systemie.
Bezpieczeństwo i uprawnienia w procesie KSeF
Dostęp do KSeF trzeba traktować tak samo poważnie jak dostęp do bankowości elektronicznej czy danych finansowych. Firma powinna określić, kto może nadawać uprawnienia, wysyłać dokumenty, pobierać faktury oraz przeglądać dane. Uprawnienia muszą być przypisane do ról, a nie pozostawać zależne od jednego pracownika lub zewnętrznego biura.
W praktyce warto wdrożyć okresowy przegląd dostępu, szczególnie po zmianach kadrowych. Należy też zadbać o bezpieczne przechowywanie danych uwierzytelniających i certyfikatów oraz o rejestrowanie zdarzeń integracyjnych. Bez tego trudno wyjaśnić, dlaczego faktura nie została wysłana albo kto zmienił jej status.
Dobrze przygotowany proces KSeF nie polega na tym, by pracownicy nauczyli się kolejnych ręcznych czynności. Jego celem jest połączenie sprzedaży, magazynu, księgowości i płatności w jeden kontrolowany obieg dokumentów. Właśnie od mapy tego obiegu warto zacząć – zanim liczba faktur, korekt i wyjątków zacznie rosnąć szybciej niż zdolność zespołu do ich obsługi.